

一句话结论:高企认定的标准不按企业规模分档 —— 年营收 5000 万和 5 个亿用的都是同一套办法、同一个 100 分制。但真正决定申报难度的,是材料能不能说清楚,而这一点恰恰随规模变化。
本文要点
- 认定标准对所有规模一视同仁:8 项条件、100 分制、70 分以上(不含 70)通过。
- 大型企业的难点是跨法人主体与跨地区的研发费用归集、知识产权归属。
- 中大型企业的难点是多产品线该选哪个作主领域、研发项目多而杂。
- 中小企业的难点是研发费用占比与知识产权数量,成长性反而常常占优。
- 三类企业都要过三道硬门槛:研发费用占比、高新收入 60%、科技人员 10%。
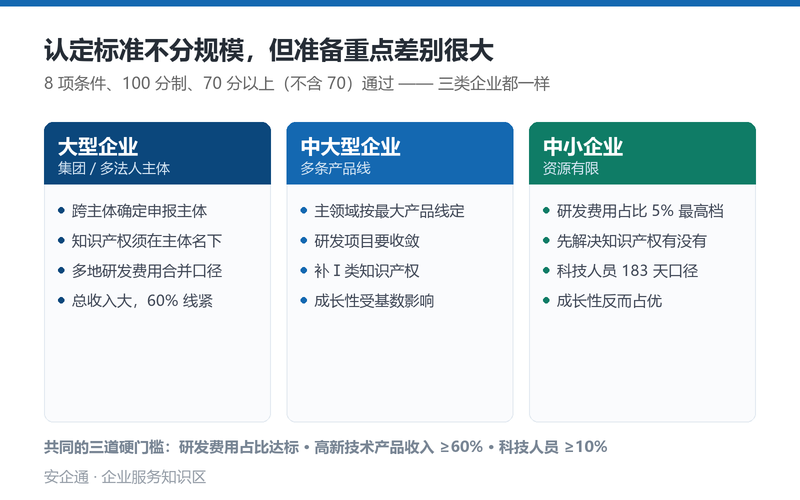
图:三类企业规模的申报重点对照
大企业材料多、主体多、口径打架;中小企业材料少、证据薄、硬条件吃紧。下面按三类规模分别说。
一、先确认:标准确实不分规模
| 项目 | 统一要求 |
|---|---|
| 认定依据 | 《高新技术企业认定管理办法》(国科发火〔2016〕32号)及工作指引(195号) |
| 技术领域 | 八选一,按主要产品发挥核心支持作用的技术确定 |
| 研发费用占比 | 按最近一年销售收入分三档:不超过 5000 万(含)≥5%;5000 万~2 亿(含)≥4%;2 亿以上 ≥3% |
| 境内研发费用 | 占全部研发费用不低于 60% |
| 高新技术产品收入 | 占同期总收入不低于 60% |
| 科技人员 | 占当年职工总数不低于 10%,累计工作满 183 天以上才计入 |
| 创新能力评价 | 知识产权 30 + 成果转化 30 + 研发组织管理 20 + 成长性 20,合计 70 分以上(不含 70) |
| 资格有效期 | 3 年,期满需重新认定 |
注意研发费用占比这一条:档位由最近一年的销售收入决定,比例却按近三年总额计算。规模越大的企业,档位要求越低,但分母也越大,归集差一点就差很多。
二、大型企业:难点在"跨"
营收数亿以上的企业,问题很少出在"不够格",而在于口径打不齐。
1. 多法人主体,先确定以谁申报
集团下面往往有多个公司,研发在某家、销售在另一家、知识产权又挂在第三家。申报只能用一个主体,所以要先把研发活动、人员、收入往同一个主体上归拢,再做材料。这一步没理清,后面全是打补丁。
2. 知识产权必须在申报主体名下
这是大型企业最常见的硬伤:核心专利在集团研究院或关联公司名下,申报主体只有使用权。独占许可通常不被认可,需要办理转让,而转让要走著录项目变更,周期以月计,必须提前排期。
3. 研发费用在多主体、多地区发生
研发中心在一地、生产基地在另一地、部分研发外包给关联方 —— 这三类支出能不能计入、怎么计入,口径完全不同。委托外部研发按实际发生额的 80% 计入,关联方交易还要能说清定价合理性。
4. 财务与审计口径要对齐
集团有合并报表,申报主体是单体报表。研发费用专项审计、高新收入专项审计、年度审计三份报告的数据必须能相互勾稽,任何一处对不上,评审都会追问。
5. 高新收入占比的分母更大
总收入按指引口径计算,包含主营业务收入、其他业务收入、投资收益等。大型企业常有较大规模的非高新业务(贸易、代工、物业租赁等),这些会把 60% 这条线压得很紧。
三、中大型企业:难点在"选"
营收几千万到一个多亿的企业,通常已经有多条产品线、多个技术方向,问题变成"怎么取舍"。
1. 主领域只能选一个
产品线横跨两个技术领域时,按收入贡献最大的那条产品线归主领域,其他作为佐证而不是另立。分散填写会让评审觉得技术主线不清。
2. 研发项目要收敛,不是越多越好
有的企业一口气列十几个研发项目,但其中一半与知识产权、高新收入对不上。项目数量不是加分项,项目—知识产权—产品三者的对应关系才是。
3. 知识产权结构要开始分层
这一阶段手上通常已经有一部分软著和实用新型,缺的是发明专利这类Ⅰ类知识产权。建议从这一轮开始布局发明,为三年后的重新认定留出余量 —— 因为Ⅱ类知识产权只能用一次。
4. 成长性开始受基数影响
成长性 20 分看净资产增长率与销售收入增长率,各占 10 分。营收基数变大之后,增长率自然放缓,这一项的天花板会下降。所以申报年度的选择对中大型企业比对小企业更重要。
四、中小企业:难点在"薄"
营收几百万到几千万的企业,卡点很具体。
1. 研发费用占比往往是第一道坎
这一档要求不低于 5%,是所有档位里最高的。中小企业收入基数小,研发投入稍微不足就掉线。要在申报前两三年就开始按项目归集,而不是事后从管理费用里拆。
2. 知识产权要先解决"有没有"
手上可能只有几张软著。软著登记约 1 个月能下证,是快速形成知识产权数量的现实选择;但要注意它属于Ⅱ类,只能使用一次,同时应开始申请实用新型(6~12 个月)与发明专利(18 个月以上)。
3. 科技人员占比容易被误算
小企业人数少,10% 这条线看似容易,实际常因统计口径出错:兼职、临时聘用人员要按工时折算,且当年累计满 183 天才计入。按年末时点数凑人数,是最常见的错误。
4. 成长性反而是优势
基数小,增长率容易做上去。20 分的成长性,中小企业拿到高分的概率往往高于大企业 —— 这是很多企业没意识到的加分项。
5. 研发组织管理 20 分不能空着
这一项看制度、看辅助账、看研发机构、看产学研合作。中小企业常觉得"我们没有研发部",其实有专职研发人员、有研发管理制度、有与高校或客户的技术合作,都是可写的内容。
五、三类企业共同的三个硬门槛
不管规模多大,这三项不达标就是硬条件不满足,材料写得再好也没用:
- 研发费用占比达标(按当年档位),且境内研发费用不低于 60%
- 高新技术产品(服务)收入占比不低于 60%
- 科技人员占比不低于 10%,按 183 天口径统计
六、按规模分层的服务方式
深圳市天翔企航咨询管理有限公司(安企通)在深圳做企业服务,服务过的对象从初创团队到集团企业都有。落到高企申报这件事上,三类规模的介入方式并不相同:
| 企业规模 | 介入重点 | 周期特点 |
|---|---|---|
| 大型企业(集团/多主体) | 先做主体与口径梳理:确定申报主体、知识产权归集路径、跨地区研发费用的合并口径,再谈材料 | 前期梳理占大头,通常需要跨年度配合 |
| 中大型企业(多产品线) | 主领域与产品线取舍、研发项目收敛、Ⅰ类知识产权补位 | 一年左右可以走完一轮 |
| 中小企业 | 硬条件体检、知识产权快速布局、材料从零搭建、成长性数据规划 | 视知识产权取得周期,一般 6~18 个月 |
无论哪一档,第一件事都是先体检再动手 —— 把研发费用、收入结构、人员、知识产权四项数据摊开,看离达标还差多少,再决定这一轮报不报。
常见问题
大型企业可以拆分主体分别申报吗
可以,但要符合各自的实际经营与研发情况。同一套研发活动不能重复计入两个主体;关联方之间的知识产权转让与研发费用分摊需要有合理依据。
中小企业营收小,是不是更容易过
不是。规模小意味着研发费用占比要求更高(5%)、材料证据更薄。相对优势只在成长性一项上。
集团总部没有生产,能申报吗
能。高企不要求有生产环节,关键看是否有研发活动、是否形成知识产权、是否有高新技术产品(服务)收入。技术服务、技术转让类的收入同样可以计入高新收入。
多产品线的企业,高新收入怎么归集
按产品是否属于《国家重点支持的高新技术领域》且拥有核心知识产权支撑来判定。归不进来的部分算作其他收入,会拉低 60% 这个比例,所以产品线的取舍要提前算一遍账。
不同规模的企业,申报周期差多少
主要差在前期准备:大型企业的主体与口径梳理可能要跨年度;中小企业如果知识产权齐备,3~6 个月走完申报流程是常见的。具体要求以当地当年通知为准。
相关阅读
先做一次体检,再决定报不报。把上年度销售收入、近三年研发费用、职工与科技人员人数、现有知识产权清单发过来,可以按所属规模档位判断离达标还差多少。咨询热线 0755-26603525,或看高新技术企业认定服务的完整流程。
 微信公众号