

一句话结论:能同时申请,也建议同时规划。高企和专精特新不是二选一的关系 —— 高企解决的是所得税税率,专精特新解决的是资质认定与各级奖励,两者评价的是不同的东西。
本文要点
- 高企与专精特新评价维度不同,政策上不互斥,可以同时持有。
- 高企的核心收益是企业所得税由 25% 降到 15%;专精特新是资质标签加各级奖励。
- 高企按 100 分制评创新能力;专精特新看专业化、精细化、特色化与创新能力。
- 较省力的顺序是先拿高企,再走创新型中小企业入库,然后申报专精特新。
- 研发费用、知识产权、科技人员这几类材料两边都能用,但各区奖励能否重复领以当地政策为准。
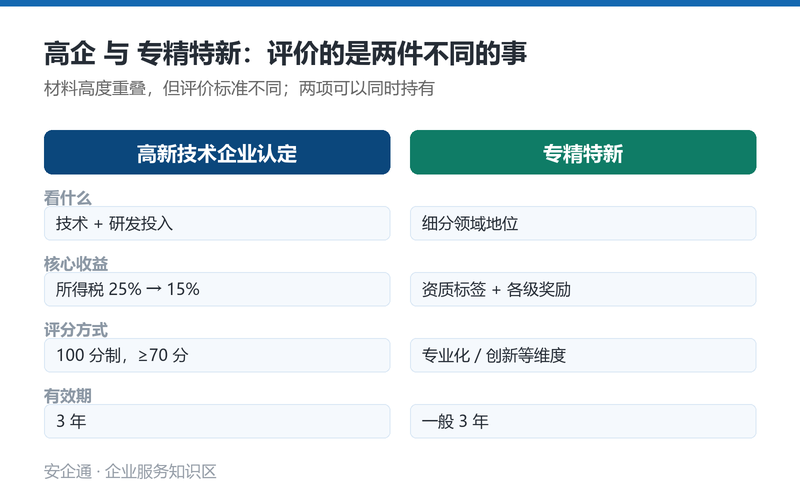
图:高企与专精特新对比
很多企业主把这两个混在一起,是因为它们的申报材料看起来高度重叠:都要研发费用、都要知识产权、都要科技人员。但重叠的是材料,不是评价标准。
一、两者的核心差别
| 维度 | 高新技术企业认定 | 专精特新 |
|---|---|---|
| 主管层级 | 国家层面统一办法,省市认定机构组织 | 分三级:创新型中小企业(基础层)、专精特新中小企业(省级)、小巨人(国家级) |
| 核心指标 | 研发费用占比、高新技术产品收入占比、科技人员占比、创新能力 100 分制(≥70 分,不含 70) | 专业化程度、研发投入强度、细分市场地位、知识产权、经营质量 |
| 有效期 | 3 年,期满需重新认定 | 一般 3 年,期满需复核 |
| 主要收益 | 企业所得税由 25% 减按 15%;研发费用加计扣除;招投标加分 | 资质标签与品牌背书;各级奖励与专项资金倾斜;融资与上市培育通道 |
| 判断重点 | 技术是否属于八大领域、研发投入是否达标、成果转化是否充分 | 是否在某个细分领域做深做透、市场地位是否站得住 |
说白了:高企问的是「你有没有技术、投了多少钱做研发」,专精特新问的是「你在这一小块市场里排第几」。
二、能不能同时享受
政策层面,两项认定的条件与评价体系不同,同时持有并不冲突。实务中同时是高企和专精特新中小企业的公司很常见,部分企业还是小巨人。
要注意的是奖励这一块。不少区对同一企业的同类奖励设有「不重复享受」的规则,具体能否叠加、按哪个标准补差,以企业注册地当年的政策文件为准,不能想当然按两份全额计算。
三、最省力的申报顺序
假设企业目前什么都没有,建议这样排:
- 先做高企:它的材料体系最完整(研发项目、辅助账、知识产权、科技人员),做完之后其他认定都能从中取材
- 同步入库创新型中小企业:这一级门槛低,评价入库即可,是申报省级专精特新的前置
- 再报专精特新中小企业:此时研发费用、知识产权、科技人员数据已经理顺,主要补的是细分市场地位与专业化证明材料
- 够条件再冲小巨人:小巨人通常需要Ⅰ类知识产权支撑,市场占有率是核心指标
反过来操作不是不行,但会多走一遍材料整理的弯路 —— 专精特新的材料要求更偏市场与专业化,拿它去打底,高企那套研发费用归集还是得重新做一遍。
四、哪些材料可以复用
| 材料 | 能否复用 | 注意点 |
|---|---|---|
| 研发费用辅助账 | 可以 | 两边的归集口径不完全一致,需分别列示 |
| 知识产权证书 | 可以 | 专精特新尤其小巨人更看重Ⅰ类知识产权 |
| 科技人员名单与社保 | 可以 | 统计口径按各自主管部门要求,人数按月平均计算 |
| 财务审计报告 | 可以 | 同一年度的报告通用 |
| 细分市场占有率证明 | 仅专精特新需要 | 高企不看这项,需要行业协会数据或第三方报告 |
| 研发项目立项与结题 | 可以 | 高企更看重项目与知识产权、产品的对应关系 |
常见误区
误区一:有了高企就不用报专精特新
两者收益结构不同。高企给的是税率优惠,专精特新给的是资质与资金倾斜,很多专项资金的门槛直接写着「专精特新企业优先」。高企不能替代后者。
误区二:奖励可以两份都拿
是否叠加取决于各区政策,部分区明确「同一企业同类奖励不重复享受」。申报前先查注册地当年的政策原文,别把两份奖励都算进预算。
常见问题
先报专精特新还是先报高企
建议先高企。高企的材料体系更完整,做完之后专精特新所需的研发费用、知识产权、人员数据都能直接取材,整体工作量明显减少。
高企的资格期内可以申报专精特新吗
可以,两者不互斥。而且高企资格本身在专精特新的评审里是一项正向因素,说明企业已有研发体系和规范管理。
专精特新对企业规模有要求吗
有门槛,通常要求上年度营业收入与研发费用达到规定数值,具体数值每年调整,以当年申报通知为准。规模不足时可以先入库创新型中小企业。
两个认定的有效期是同步的吗
不同步。高企 3 年、专精特新一般也是 3 年,但起算时间不同,到期时间会错开。建议做一张资质到期表,提前半年启动复核或重新认定。
小巨人和专精特新中小企业能同时持有吗
层级上是从属关系,一般需要先取得专精特新中小企业认定,再申报小巨人。取得更高层级后,低层级资质的处理方式以当地通知为准。
相关阅读
想知道自己现在适合先报哪一个?把上年度营业收入、研发费用、现有知识产权和所在细分领域发过来,可以判断两条线各自的距离,以及先走哪条更省时间。咨询热线 0755-26603525,也可以直接看专精特新申报服务和高新技术企业认定服务的办理流程。
 微信公众号