

软件产品增值税即征即退属于软件行业的税收优惠方向,符合条件的软件产品可以按规定申请退税。具体退税比例与办理流程,以税务机关现行规定为准,各地执行口径会有差异。企业真正要先解决的问题,是前置资质和分开核算这两件事。
本文要点
- 软件产品增值税即征即退,退还实际税负超过规定标准的部分。
- 即征即退的前置是软件著作权和软件产品登记证书。
- 退税比例和申报时限以税务机关现行规定为准。
- 软件与硬件打包销售时,软件销售额须单独核算、单独开票。
- 发票品名应与软件产品登记证书名称保持一致。
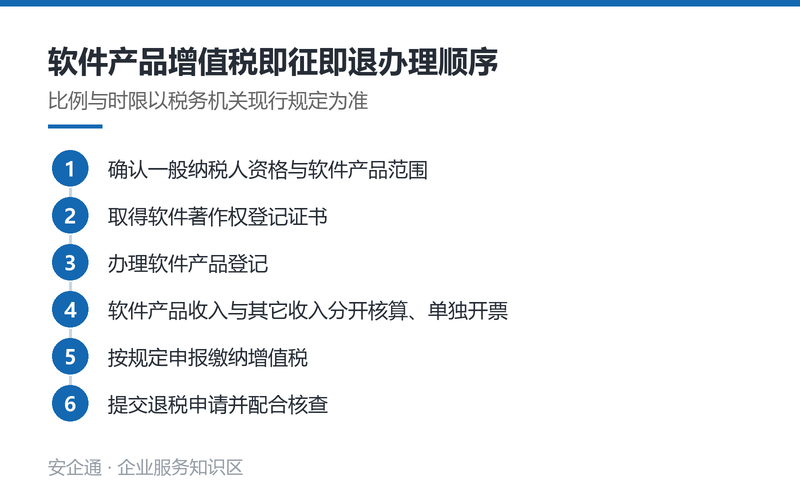
图:软件产品增值税即征即退办理顺序
这项政策解决什么问题
软件企业的成本结构里,人工占比高,能抵扣的进项相对有限。即征即退的思路,是对软件产品的增值税实际税负超过规定标准的部分予以退还,缓解这个结构性问题。
它不是免增值税,也不是按固定比例返钱。先按正常流程申报缴纳,再由企业提出退税申请,符合条件才退。这一点理解了,后面的材料准备思路就清楚了。
申请前通常要有的两项准备
第一项是软件著作权。它是证明这个软件由你开发的基础材料,没有著作权,后面的产品登记无从谈起,登记要点可参考软件著作权登记。
第二项是软件产品登记。这是即征即退的关键前置条件,产品登记证书对应的产品名称,后面要和发票上的品名对应起来。登记相关要求见双软评估认定。
这两项的顺序不能颠倒。有企业先卖了产品再回头补资质,结果早期那部分销售对应的退税就悬了。
哪些产品和销售方式适用
判断是否适用,关键看两点:这个软件是不是你自己开发的,以及它是不是作为一个独立产品在对外销售。
- 自行开发并对外销售的软件产品,是主要的适用情形
- 随硬件一起销售的嵌入式软件,需要按相应规定处理,核算方式不完全相同
- 以软件为核心的系统集成项目,要看合同能否把软件部分单独列示
- 单纯的软件定制开发服务,与销售软件产品的税务处理不同,要区分开
第四条常被混淆。卖软件产品和提供软件开发服务是两种业务,适用的增值税处理方式不一样,合同名称和内容要能对应上实际业务,别为了靠近政策把服务合同写成产品销售合同。
办理流程的几个环节
- 确认企业本身具备一般纳税人资格,财务核算健全
- 取得软件著作权登记证书
- 办理软件产品登记,拿到产品登记证书
- 按产品分别核算销售额,单独开具发票
- 在增值税申报期内正常申报缴纳
- 按规定提交退税申请及相关材料
第四步是很多企业的分水岭。软件和硬件打包卖,如果发票上只写一个总价,没有把软件部分单独列出来,退税申请基本走不通。
还有一个容易忽略的点:这六个环节里,前三个是"拿资质",后三个是"按资质做业务"。资质拿下来以后,业务和票据习惯没跟着调整,等于白办。稳妥的做法是资质办下来的同时,把销售合同模板、开票要求一起改掉。
材料准备清单
| 材料类别 | 内容 | 注意点 |
|---|---|---|
| 资质类 | 软件著作权证书、软件产品登记证书 | 证书在有效期内,名称与发票品名一致 |
| 业务类 | 销售合同、发票、收款记录 | 合同需能体现软件产品的独立销售 |
| 财务类 | 进项税额明细、软件产品销售额核算表 | 软件与硬件、服务分开核算 |
| 申请类 | 退税申请表及税务机关要求的其他材料 | 表单以电子税务局最新版本为准 |
表格第三行最容易出问题。分开核算不是财务做一张表就行,它要求销售、开票、记账三个环节口径统一。销售部门签合同时把软件和硬件合并报价,后面财务怎么分都别扭。
容易卡住的几个细节
发票品名与登记证书名称不一致。产品登记叫某个名字,发票上写简称或另一个版本名,审核时会被要求说明。建议开票前先把名称核对一遍。
嵌入式软件的处理。随硬件一起销售的嵌入式软件,核算方式和单独销售的软件产品不完全相同,具体口径以税务机关现行规定为准,不能直接照搬。
申报时间。退税申请有申报期要求,跨年处理会更麻烦,具体时限以税务机关现行规定为准。建议当月的事情当月处理完。
常见问题
软件产品增值税即征即退能退多少
具体退税比例以税务机关现行规定为准。政策的核心是对软件产品增值税实际税负超过规定标准的部分予以退还,不同产品类型和销售方式的适用口径可能不同,建议就自身情况向主管税务机关确认。
没有软件产品登记证书能申请吗
通常不行。软件产品登记是即征即退的前置条件之一,没有产品登记证书,退税申请缺少基础材料支撑。
软件和硬件一起卖还能申请退税吗
可以申请,但必须把软件部分的销售额单独核算、单独开票。混在一起开一张票、不体现软件价值,通常无法通过审核。
退税申请是自己办还是委托办
两种方式都可以。自行办理要通过电子税务局提交材料,委托办理则需要准备完整的授权与说明文件。关键是材料逻辑自洽,税务机关要求的补充说明要及时提供。不确定自身条件是否符合的企业,可以先做一次产品与收入的梳理,再决定申报节奏。
下一步建议先核对一件事:公司现在有几个产品已经拿到软件产品登记证书,这些产品对应的销售额是否已经单独开票。
 微信公众号